

2020年市场行情有多残忍?谁会成为下一个碧桂园?
2019年,房地产市场在下行压力中前行;2020年,“住房不炒,稳字当头”的主基调还会继续。
在2020年,“住房不炒,稳字当头”的主基调还会继续,一方面刚需购房者会逐渐趋于理性,年销售面积有望小幅下降,基于房价的上涨,预计销售额增幅不减;另一方面,房地产开发投资将保持稳中略降,加快建设竣工提供坚实支撑。此外,新增建设面积累计增速逐步回落,由于资金收紧,基数较低,购地面积增速可能继续回升,但增速相对有限。
2019年总结
part 1:三四线城市支撑销售面积增速转正
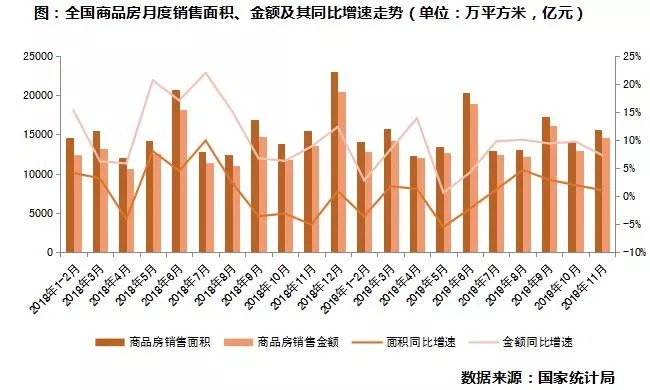
今年全年来看,2019年商品房成交量和销售面积、金额增速均呈现先升后降的趋势。年初三四月份的时候,根据部分二线城市及部分核心三四线城市的需求,各级城市都出现了小阳春短期市场,新屋销售面积和数量略有增加。但随后因政策调控出现了一系列的需求空缺,导致今年的销售增速从年中就开始下滑。
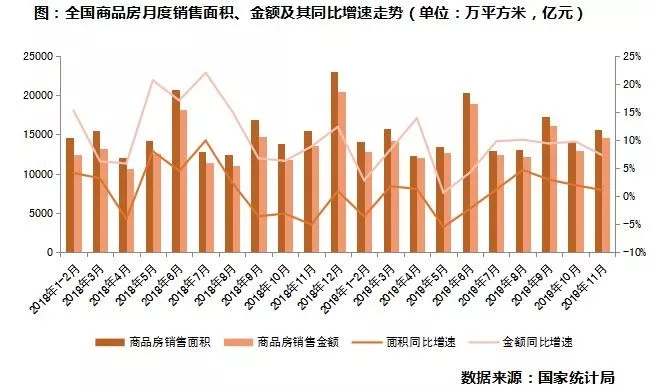
就现在来看,一二线城市依然是保持较高的销售水准,部分城市销售表现比2018年有小幅上升。在销售各节点出现零散打折促销、特价房等营销方式。从一二线城市整体销量来看,6、9、10月均出现较好的表现,由此可见一二线城市房源需求仍充裕。二三线城市略有降速,目前部分三四线城市市场确有降温,1-11月增速略低于去年同期。在整个楼市下行的趋势中,三四线城市的商品房交易不降反升,可见三四线城市房地产市场仍是整体行业的坚实力量。
part 2:开发投资增速持续增高
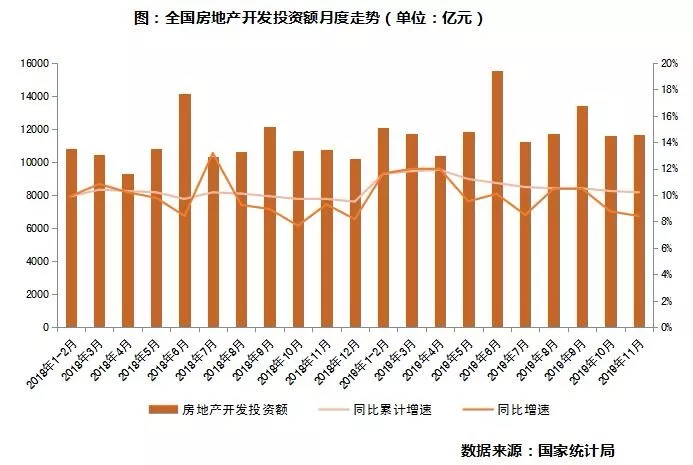
自2019以来,房地产开发投资一直保持两位数的高增长率。年初早在新开工面积和施工面积的双重推动下,第一季度的增速冲到了11.98%的高位,之后在房企的放缓中缓缓回落。来到11月,全国房地产开发投资额同比增加10.2%,下降的主要原因由于新开工面积在本月有所回落,开发投资额增速走低。
自2019以来,房地产开发投资一直保持两位数的高增长率。年初早在新开工面积和施工面积的双重推动下,第一季度的增速冲到了11.98%的高位,之后在房企的放缓中缓缓回落。来到11月,全国房地产开发投资额同比增加10.2%,下降的主要原因由于新开工面积在本月有所回落,开发投资额增速走低。
part 3:优质地块放出,土地购置面积增速回升
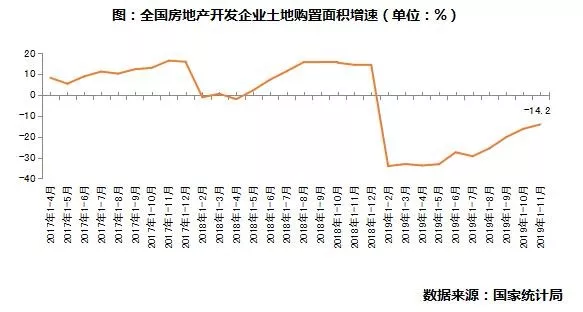
从每月走势来看 ,今年房企土地购置面积已经走出了上半年的徘徊,下半年随着核心城市的优质地块陆续上市,房企拿地购置面积持续回升,下半年增速达14.2%。值得注意的是,土地市场购置热度主要体现在核心城市优质地块的争夺上。一方面地价并未出现过分攀升,下行期内,房企对于拿地较为谨慎;另一方面供地越来越精准,资金管控也越来越严格,供地精准导致地块流拍率大幅减少。
整体判断而言,随着年末优质地块的继续成交,2019年全年土地购置面积增速虽难免继续负增长,但降幅将继续收窄。
2020年展望
part 1:销售面积金额稍长,城市分化
从19年下半年开始,楼市调控政策发酵,购买力逐步释放,销售增长惯性明显降低;加上贷款政策收紧,房企资金面的情况也不太乐观 ,然后造成了房地产开发投资增速步伐减慢。就目前来看,房企销售面积 、金额累计增速保持微增,但增速放缓,市场降温征兆明显;一方面部分城市需求透支,去化率年内新低,另一方面多数房企为了加快销售冲刺年终业绩,采取了打折促销等多种营销模式,在“买涨不买跌”的心理作用下,市场观望情绪比较浓厚,成交情况不如预期。
正因如此,预估2020年还将延续这样的趋势,全年度商品房销售面积会小幅度下降,在房价攀升下,商品房销售金额有增无减,虽量不会很大,但也会受到“因城施政”的影响,不同级别的城市持续分化。一二线城市有望稳步增长,人口流入基数庞大,在市场低迷的背景下,一二线城市“抗跌”能力比三四线城市好。2020年仍有一波刚需待释放 ,部分欠发达三四线城市形式不容乐观。去库存刺激政策渐渐退出,货币安置比例下降;其次三四线城市经过行情带动,基本已经上涨至刚需上限,经济下行的压力将直接波及三四线产业经济。
part 2:融资收紧,新开工面积增速转负
自19年4月开始,新开工的楼盘累计增速一直处于下行,这样的趋势将延续至2020年,第二季度增长或转负,主要因为:一、当前市场行情持续走弱,明年房地产的销售将是“淡季”,去库存业绩欠佳不仅导致房企资金压力变大,还会影响新项目开工;二、房企金融政策易紧难松,近期央行明确提出:综合运用多种工具对房企融资进行周期调节,防范金融风险,现阶段房地产行业去杠杆为先;三、新开工的项目通常在土地成交半年之后,19年土地购置面积较低,直接就会影响到来年的新项目,房企将面临无地施工的尴尬局面。
此外,不同等级城市也将产生分化,土地出让最多、成交比重最大的三四线城市新开工量可能因销售不佳等因素大幅下降,而一、二线城市又有地价相对合适项目开工销售,这些城市新开工面积料将同比增长。
part 3:一二线城市土地购置有限回升
明年,在房地产整体行业政策没有出现大幅度宽松的情况下,资金紧张迫使房企拿地愈发谨慎,土地购置面积将会减少。当前已经有部分城市出现了回暖现象,加上今年基数较低,所以明年增速将缓慢回升。
值得注意的是,明年土拍市场的结构分化更加明显,低迷的行情走势将促使房企拿地更为“聚焦”,核心城市基本面好、经济实力强,投资风险相对较低;三四线城市因棚改政策收缩,购买力减弱,投资风险较大。房企将把更多的土地储备集中在核心城市,三四线城市的土地购置面积将回落。
part 4:加速施工竣工,开发投资维持正增长
从今年房企开发投资额增速的变化看,自4月份开始就开始稳步下滑趋势,一定程度上销售减弱,与融资面收紧息息相关;预判2020年,房企开发投资额累计增速依旧下行,但幅度不会过大,最大的原因无非两点:
一、土地购置面积、新开工面积等受到影响,增速缓慢回升短期内难以扭负转正,加上房企融资较难,新开工项目受到影响,开发投资增长受“拖累”二、施工、竣工提速带动投资增长,为开发商提供支撑近两年行情,房企的重点工作是销售,直接也导致了销售、竣工差距不断加大;后面随着行情减淡,前期销售的房源也开始交付,房企只能加紧工期加快施工进度,实现资金回笼。